星宇股份:从车灯制造商到智能照明系统方案商的进阶之路
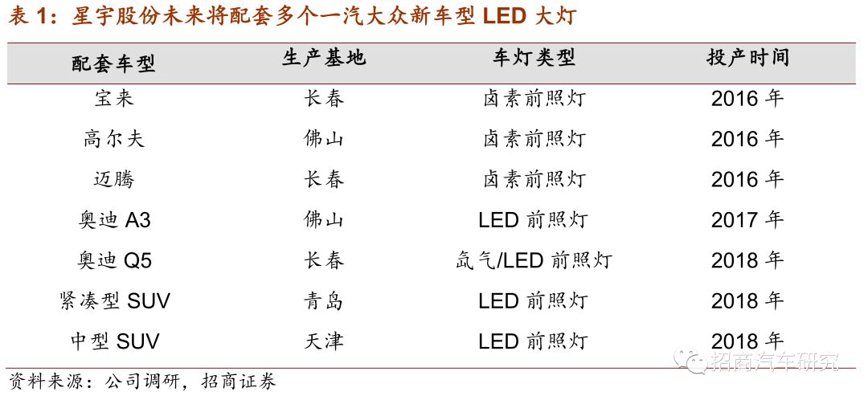
在汽车零部件产业链中,车灯常被视为一个技术门槛适中、竞争格局分散的细分赛道。然而,常州星宇车灯股份有限公司(股票代码:601799,以下简称"星宇股份")用二十余年的专注,将这一"小产品"做成了年营收超百亿的"大生意"。从最初的商用车灯具配套起步,到如今覆盖前照灯总成、尾灯总成、LED车灯及智能汽车照明系统的完整产品矩阵,星宇股份的成长轨迹折射出中国汽车零部件企业从跟随到并跑、再到局部领跑的技术演进逻辑。
一、产品谱系:从卤素灯到智能车灯的完整覆盖
星宇股份的产品中心围绕汽车照明系统展开,核心品类包括前照灯总成、尾灯总成、雾灯、转向灯及内饰照明等。按光源技术划分,公司已实现卤素灯、氙气灯、LED车灯及ADB(自适应远光)智能车灯的梯次布局。其中,LED车灯是当前出货主力,前照灯总成则贡献了最高的单车价值量。
从产品结构看,前照灯总成的技术复杂度最高,涉及光学设计、电子控制、热管理、配光法规等多学科交叉,单车价值通常在千元以上;尾灯总成次之,但贯穿式尾灯、动态迎宾灯等新形态正在提升其附加值。星宇股份的产品线已从单一灯具供应延伸至车灯设计、同步开发与配套服务,具备与整车厂联合定义照明方案的能力。
二、配套体系:自主品牌为基,合资与新能源并进
车灯配套行业的壁垒不仅在于制造能力,更在于进入整车厂供应体系的资质门槛与同步开发经验。星宇股份的客户结构经历了从商用车到乘用车、从自主品牌到合资品牌、从传统燃油车到新能源汽车的三级跃迁。
目前,公司配套客户覆盖一汽大众、上汽大众、一汽丰田、广汽本田等合资品牌,以及吉利、长安、奇瑞等自主品牌,并在新能源汽车领域与理想、蔚来、小鹏等新势力建立合作。这种"合资稳基本盘、自主拓增量、新能源抢未来"的客户组合,使其在行业周期波动中保持了相对稳健的订单结构。值得注意的是,车灯配套通常伴随车型生命周期锁定供应关系,新项目定点到量产需两至三年,这决定了车灯企业的业绩释放具有明显的项目制特征。
三、技术纵深:LED渗透与智能化升级的双重驱动
汽车照明行业的技术主线清晰可辨:光源从卤素到氙气再到LED、激光的迭代,功能从照明向信号交互、智能感知的延伸。LED车灯的渗透率提升是过去五年行业增长的核心引擎,而ADB、DLP投影大灯、贯穿式动态尾灯等智能化产品则打开了单车价值量的上行空间。
星宇股份在车灯设计环节持续投入,具备光学仿真、结构设计、电子软硬件开发的全流程能力。智能车灯不再只是照明部件,而是融入整车电子电气架构的感知与交互节点——例如ADB系统需与摄像头、雷达协同实现防眩目控制,动态尾灯则涉及与车身控制器的信号联动。这意味着车灯制造商必须从"做灯具"转向"做系统",技术纵深成为拉开竞争差距的关键变量。
四、制造与品控:规模化交付背后的质量检测体系
车灯属于外观件与安全件的双重属性产品,对配光精度、密封性、耐候性及外观一致性要求严苛。星宇股份的制造体系涵盖注塑、镀膜、装配、检测等完整工序,质量检测环节覆盖配光性能测试、环境可靠性试验、气密性检测等。规模化交付能力与稳定的品控水平,是车灯配套企业承接大额订单的前提,也是其毛利率能够维持在行业合理区间的底层支撑。
从行业视角看,车灯制造正朝着自动化装配与在线检测方向演进,人工依赖度逐步降低,这对企业的设备投入与工艺积累提出了更高要求。
结语
星宇股份的成长路径说明,汽车零部件企业的竞争力并非来自单一环节的成本优势,而是产品谱系、客户结构、技术纵深与制造品控的系统性叠加。在汽车照明系统从"功能件"向"智能件"演进的窗口期,能否在LED车灯基本盘之上抓住智能化升级的增量,将决定星宇股份在车灯制造商梯队中的最终站位。对于关注汽车零部件赛道的观察者而言,星宇股份的订单结构变化与技术路线选择,提供了一个观察中国车灯配套产业升级的典型样本。